После дорожно-транспортного происшествия важно не только зафиксировать обстоятельства аварии, но и правильно определить последствия повреждения автомобиля. Для этого может потребоваться независимая оценка ущерба. Ее проводят, чтобы установить характер повреждений, объем восстановительных работ и размер имущественного вреда.
Результаты оценки могут использоваться при обращении в страховую организацию, предъявлении требований к виновнику аварии или рассмотрении спора в суде. Правовые отношения в этой сфере регулируются нормами Гражданского кодекса Республики Казахстан, а вопросы обязательного страхования владельцев транспортных средств — Законом Республики Казахстан об обязательном страховании гражданско-правовой ответственности владельцев транспортных средств.
Когда требуется оценка
Независимое исследование целесообразно проводить в тех случаях, когда необходимо получить объективное представление о размере ущерба. На практике оно может понадобиться в следующих ситуациях:
- автомобиль поврежден в результате дорожно-транспортного происшествия, а потерпевший намерен обратиться за страховой выплатой;
- страховая организация определила размер выплаты, который, по мнению владельца, не соответствует фактическим повреждениям;
- владелец автомобиля является предполагаемым виновником аварии и не согласен с расчетами, представленными другой стороной;
- машина пострадала из-за пожара, стихийного бедствия, строительных работ или действий третьих лиц;
- транспортное средство было незаконно завладело третьими лицами, но впоследствии найдено и имеет повреждения;
- необходимо определить рыночную стоимость автомобиля после его обнаружения или перед совершением иной юридически значимой сделки.
Если транспортное средство не найдено, предметом оценки может быть его рыночная стоимость с учетом технического состояния, возраста, пробега, комплектации и других характеристик, подтвержденных документами.
Почему важно проверять результаты страховщика
Страховая организация вправе организовать осмотр поврежденного автомобиля и привлечь специалиста для расчета страховой выплаты. Однако владелец транспортного средства не обязан соглашаться с результатами, если они вызывают обоснованные сомнения.
Занижение размера выплаты может быть связано с тем, что не учтены скрытые повреждения, применены неподходящие нормы ремонта, неправильно определена степень износа деталей или не включены необходимые восстановительные работы. Владелец вправе запросить документы, на основании которых произведен расчет, и сопоставить их с фактическим состоянием автомобиля.
При несогласии с выводами страховой организации следует своевременно уведомить ее о намерении провести повторный осмотр. Автомобиль желательно сохранять в поврежденном состоянии до фиксации всех существенных обстоятельств, если это позволяет обеспечить его безопасность. Самостоятельный ремонт до осмотра может затруднить подтверждение первоначального характера повреждений.
Как проходит независимая оценка
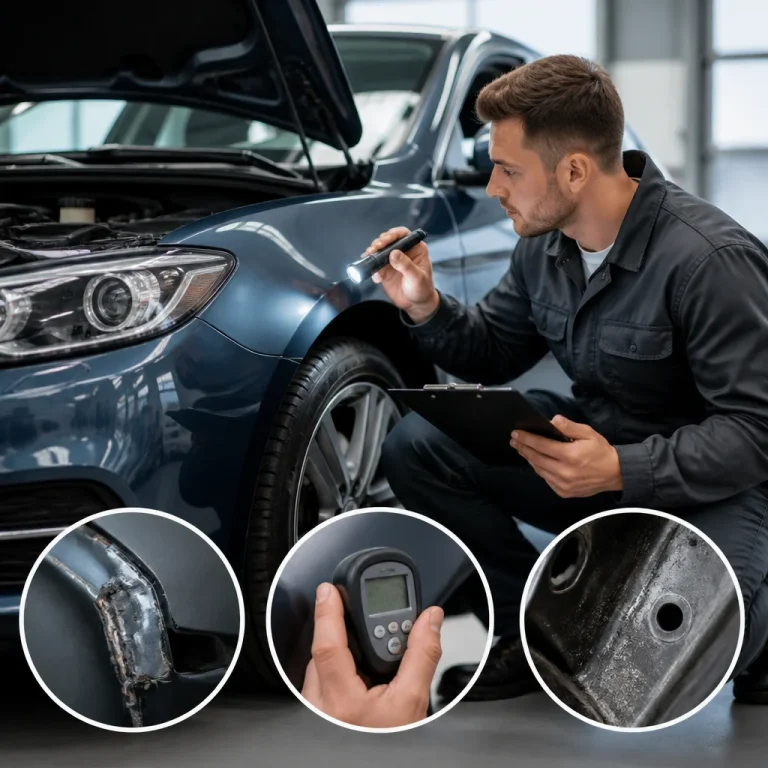
Обычно процедура начинается с изучения документов и осмотра автомобиля. Специалист фиксирует повреждения с помощью фотографий, описывает техническое состояние машины и устанавливает, какие дефекты могли возникнуть именно в результате рассматриваемого события.
Для проведения оценки могут потребоваться:
- удостоверение личности владельца или заказчика;
- свидетельство о регистрации транспортного средства;
- документы о дорожно-транспортном происшествии;
- материалы страховой организации и ее расчет выплаты;
- фотографии автомобиля сразу после происшествия;
- документы о предыдущем ремонте, если они имеют значение для определения состояния машины.
По итогам работы оформляется отчет. В нем указываются сведения об автомобиле, обстоятельствах повреждения, результаты осмотра, выявленные дефекты, методика расчетов и итоговые выводы. Отчет должен позволять понять, каким образом специалист пришел к определенному результату.
Требования к оценщику
Оценочную деятельность в Республике Казахстан регулирует Закон Республики Казахстан «Об оценочной деятельности». При выборе специалиста важно проверить его полномочия, опыт работы с транспортными средствами и соответствие установленным требованиям.
Независимость специалиста имеет принципиальное значение. Оценщик должен проводить исследование объективно, учитывать как повреждения, так и состояние автомобиля до происшествия, а также использовать понятную и обоснованную методику. Близость специалиста к офису страховой организации сама по себе не доказывает его необъективность, но возможную заинтересованность следует оценивать по содержанию отчета и качеству проведенного осмотра.
Как использовать отчет
Отчет можно приложить к претензии в страховую организацию или к требованию о возмещении вреда, направленному виновнику происшествия. В обращении следует кратко изложить обстоятельства дела, указать, с какими выводами заявитель не согласен, и сформулировать требование о пересмотре выплаты либо возмещении ущерба.
Вопросы обязательного страхования, включая порядок обращения за выплатой и взаимодействие участников страхового случая, регулируются специальным законодательством и условиями договора страхования. Если спор не удается урегулировать добровольно, отчет может стать одним из доказательств в судебном процессе.
При этом отчет оценщика не имеет заранее установленной силы для суда. Суд оценивает его вместе с другими доказательствами: материалами административного производства, фотографиями, показаниями участников, документами станции технического обслуживания и заключениями специалистов. При наличии противоречий суд может назначить дополнительное исследование в предусмотренном процессуальным законодательством порядке.
На что обратить внимание владельцу
Не следует ограничиваться только общей суммой, указанной в документе. Важно проверить, перечислены ли все поврежденные детали, учтены ли скрытые дефекты, объяснена ли причина необходимости каждой ремонтной операции и соответствуют ли выводы фотографиям автомобиля.
Также необходимо соблюдать сроки уведомления страховой организации и сохранять переписку, акты осмотра, фотографии и иные материалы. Чем полнее доказательства, тем проще установить связь между происшествием и заявленным ущербом.
Независимая оценка не гарантирует автоматического изменения страховой выплаты, но позволяет получить обоснованную позицию и выявить недостатки первоначального расчета. Ее основная задача — перевести спор о размере ущерба из области предположений в область проверяемых документов, расчетов и фактических данных.